



Hidden Champion
Geldklammer statt Portemonnaie? Wie Männer heute ihr Geld tragen
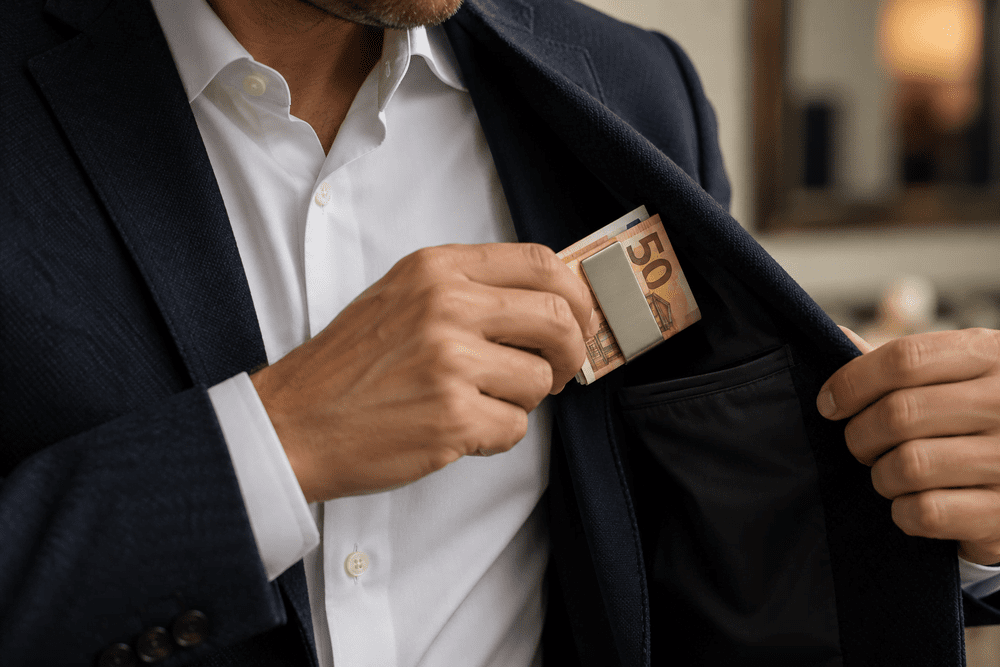
Der Inhalt vieler Geldbörsen ist in den vergangenen Jahren erstaunlich überschaubar geworden. Wo früher ein dickes Portemonnaie mit Münzfach, Kundenkarten und Kassenzetteln steckte, reichen heute oft ein paar Scheine, eine Karte und das Smartphone.
Davon profitiert ein Accessoire, das nie ganz verschwunden war: die Geldklammer. Sie ist flach, reduziert und auf das Nötigste beschränkt. Damit passt sie gut in einen Alltag, in dem die meisten Zahlungen ohnehin per Karte oder Smartphone laufen. Was noch bar mitkommt, darf kleiner ausfallen.
Ein Accessoire mit langer Tradition
Die Geldklammer gehört seit Generationen zur klassischen Herrengarderobe. Man findet sie in Silber, Gold oder Edelstahl, schlicht poliert oder mit einem Monogramm versehen. Ihr Vorteil war schon immer derselbe: Ein paar gefaltete Scheine tragen kaum auf. Ein volles Portemonnaie zeichnet sich unter Sakko oder Stoffhose ab, eine schmale Klammer kaum. Wer Wert auf eine saubere Silhouette legt, weiß dieses Detail zu schätzen.
Damit gehört die Geldklammer zu jenen Accessoires für den Mann, die sich nicht in den Vordergrund drängen. Sie erfüllt ihren Zweck und zwingt nebenbei zur Auswahl: Quittungen, alte Kundenkarten und Kleingeld haben in ihr keinen Platz.
Worauf es bei einer Geldklammer ankommt
So schlicht das Prinzip ist, die Unterschiede zwischen den Modellen sind größer, als man denkt.
Material:
Edelstahl ist robust, pflegeleicht und preiswert und damit die solide Wahl für den täglichen Gebrauch. Titan wiegt noch weniger und ist in der Tasche kaum zu spüren. Sterlingsilber läuft mit der Zeit an und will gelegentlich poliert werden; mit eingraviertem Monogramm ist es ein klassisches Geschenk. Gold ist eher Schmuckstück als Gebrauchsgegenstand.
Mechanik:
Die klassische Federklammer aus einem Stück Metall ist die puristischste Form. Sie hält zuverlässig, verliert aber an Spannung, wenn sie dauerhaft überfüllt wird. Besser trägt man einige wenige Scheine als ein dickes Bündel. Magnetklammern, meist in Leder eingefasst, halten das Geld über eingenähte Magnete und leiern nicht aus. Daneben gibt es Varianten mit integriertem Kartenfach.
Tragen:
Ihren Platz hat die Geldklammer in der vorderen Hosentasche oder in der Innentasche des Sakkos. Die Gesäßtasche ist keine gute Wahl: Dort drückt die Klammer beim Sitzen, Metallkanten scheuern am Stoff, und Taschendiebe haben leichtes Spiel.
Etikette:
Beim Bezahlen muss niemand das gesamte Bündel sehen. Größere Noten gehören nach innen, kleinere nach außen. Wer Trinkgeld geben möchte, hält den passenden Schein am besten schon vorher bereit.
Grenzen:
Münzen passen nicht in eine Geldklammer. Wer regelmäßig Kleingeld braucht, ergänzt sie um eine kleine Münzbörse oder zahlt kleine Beträge konsequent mit Karte.
Was gehört heute noch in eine Geldklammer?
Die Geldklammer zwingt zu einer kleinen Entscheidung: Was brauche ich an einem gewöhnlichen Tag tatsächlich? Für die meisten reichen eine Debitkarte, der Ausweis und ein paar Scheine als Reserve, dazu der Führerschein, wenn man mit dem Auto unterwegs ist. Eine Kreditkarte ist vor allem auf Reisen sinnvoll, etwa wenn Hotels oder Mietwagenanbieter eine Kaution verlangen. Im Alltag muss sie nicht zwingend dabei sein.
Beim Bargeld selbst genügt meist eine überschaubare Auswahl an Scheinen. Sie werden einmal in der Mitte gefaltet und von der Klammer gehalten. Kundenkarten, Bordkarten und Tickets landen ohnehin zunehmend im Smartphone. Dadurch wird die Hosentasche leichter. Allerdings wandert damit auch ein Teil des persönlichen Alltags in digitale Systeme.
Geldklammer oder Slim Wallet?
Natürlich ist die klassische Geldklammer nicht für jeden die beste Lösung. Wer regelmäßig mehrere Karten, Münzen oder Belege benötigt, fährt mit einem schlanken Portemonnaie oft besser.
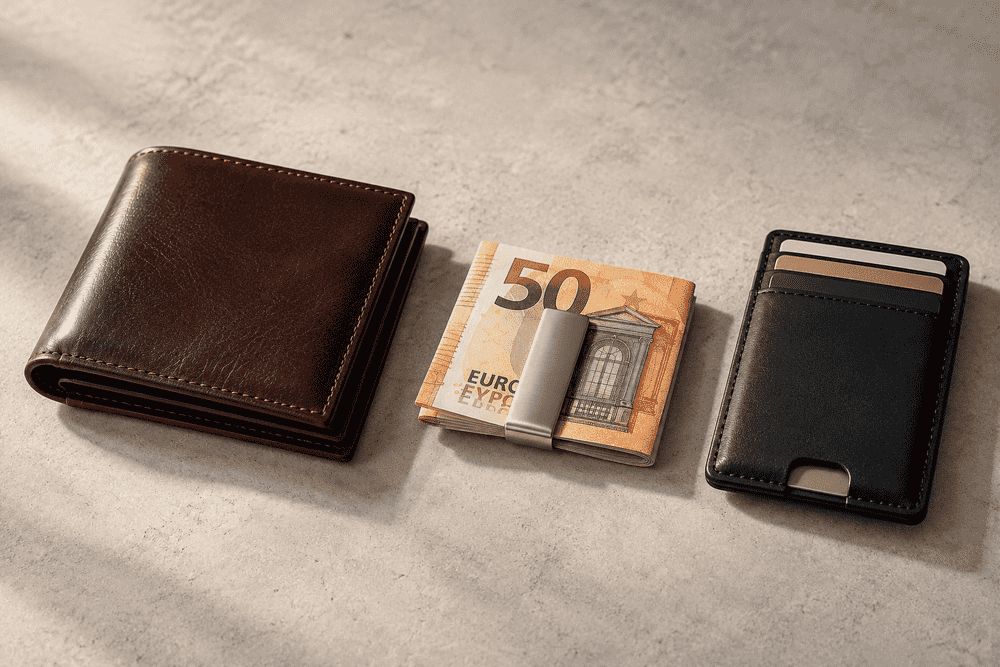
Das Kartenetui, auch Slim Wallet genannt, folgt im Grunde derselben Idee. Es reduziert das Portemonnaie auf wenige Karten, etwas Bargeld und möglichst wenig Volumen. Der Unterschied liegt vor allem darin, wie puristisch man es mag.
Die Geldklammer ist die konsequenteste Variante. Sie bietet kaum Raum für Unordnung, was praktisch oder unbequem sein kann, je nach Alltag. Wer häufig bar bezahlt, wird mit einem kleinen Portemonnaie vermutlich glücklicher. Wer fast alles per Karte oder Smartphone erledigt und nur eine Reserve dabeihaben möchte, findet in der Geldklammer die elegantere Lösung.
Bargeld verliert seinen Stammplatz
Wie sehr sich das Bezahlen verändert hat, zeigen die Zahlen der Notenbanken. In Deutschland wurden 2025 erstmals mehr Einkäufe bargeldlos bezahlt als mit Scheinen und Münzen. Laut der aktuellen Studie der Bundesbank entfielen, gemessen an der Zahl der Transaktionen, nur noch 45 Prozent aller Zahlungen auf Bargeld. Die Debitkarte folgte mit 26 Prozent auf Platz zwei.
Zum Vergleich: In Österreich hält man stärker am Bargeld fest. Im stationären Handel macht es nach der Erhebung der Oesterreichischen Nationalbank weiterhin 55 Prozent aller Transaktionen aus. Die Richtung ist dennoch dieselbe: Karte, Smartphone und digitale Wallet übernehmen einen immer größeren Teil des Alltags.
Beim Online-Bezahlen kommt eine Frage hinzu, die an der Ladenkasse selten eine Rolle spielt: Wie behalte ich den Überblick über meine Ausgaben? Besonders deutlich wird das dort, wo viele Zahlungswege nebeneinander angeboten werden. Ein Vergleich moderner Zahlungsmethoden im Casino zeigt etwa, wie sich Bankkarte, E-Wallet und Prepaid-Lösung in Tempo und Ausgabenkontrolle unterscheiden. Lizenzierte Anbieter in Deutschland müssen ohnehin ein anbieterübergreifendes Einzahlungslimit einhalten, das grundsätzlich bei 1.000 Euro im Monat liegt.
Eine Prepaid-Karte setzt zusätzlich eine eigene, ganz persönliche Grenze: Mehr als das zuvor aufgeladene Guthaben steht nicht zur Verfügung. Das Prinzip ähnelt der Geldklammer mehr, als man zunächst denkt. Was nicht mitgenommen oder bereitgestellt wird, lässt sich auch nicht spontan ausgeben.
Diskretion endet nicht beim Bargeld
Bargeld ist physisch, direkt und hinterlässt keine Datenspur. Eine Kartenzahlung dagegen erzeugt einen Datensatz, und bei digitalen Wallets oder Apps kommen weitere Systeme hinzu. Das ist kein Grund, digitale Zahlungsmittel abzulehnen. Es lohnt sich aber, zu wissen, welche Informationen bei welcher Zahlungsart entstehen. Was ein Gentleman im digitalen Alltag besser für sich behält, haben wir bereits im Beitrag über digitale Diskretion ausführlicher betrachtet.
Ein wenig Struktur hilft auch hier. Manche nutzen eine Debitkarte für laufende Ausgaben und eine zweite Karte ausschließlich für Online-Einkäufe. Das macht Abbuchungen übersichtlicher und trennt verschiedene Bereiche des Konsums. Prepaid-Karten bedeuten dabei übrigens nicht automatisch Anonymität: Je nach Anbieter sind persönliche Angaben oder eine Identitätsprüfung erforderlich.
So betrachtet ist die Geldklammer auch eine diskrete Reserve: für die Momente, in denen man bewusst bar bezahlen möchte.
Weniger in der Tasche, mehr Auswahl
Der Abschied vom dicken Portemonnaie hat vor allem praktische Gründe. Karte und Smartphone übernehmen einen wachsenden Teil der Zahlungen. Ganz ohne Bargeld möchten trotzdem viele nicht aus dem Haus gehen.
Hier hat die Geldklammer ihren Platz gefunden. Sie hält eine kleine Reserve bereit, ohne die Taschen zu füllen, und sie schont die Linie von Sakko und Hose. Ihr Reiz hat wenig mit Nostalgie zu tun und noch weniger mit dem Wunsch, aus einem Alltagsgegenstand ein Statement zu machen. Sie beschränkt sich auf das, was tatsächlich mit muss. Wer lieber auswählt als mitschleppt, trägt damit die wohl eleganteste Lösung bei sich.
Verwandte Beiträge


Anzeige
Keine Kommentare